إدارة مسير الرواتب في السعودية: إعداده ومراجعته وصرفه دون مخالفات
هل يكفي أن تتطابق أرقام مسير الرواتب حتى يكون صحيحًا؟ اكتشف من قرأتك للمقال التفاصيل التي تحتاج إلى مراجعتها، من الاستقطاعات والتأمينات إلى التحويل البنكي.
كتابة: محمد رأفت
فئة: الإدارة المالية والرواتب
تم النشر بتاريخ: 18 نوفمبر 2026
شارك هذه المدونة مع زملائك
قد تبدو عملية صرف رواتب الموظفين بسيطة، حساب الأجر المستحق، وخصم الاستقطاعات، ثم تحويل المبلغ إلى الحساب البنكي، لكن إعداد مسير الرواتب في السعودية يتطلب أكثر من التأكّد من صحة المبلغ النهائي؛ إذ يجب أن تتوافق بيانات الرواتب مع عقود العمل، والتأمينات الاجتماعية، ومتطلبات نظام حماية الأجور.
فأي اختلاف غير مبرر بين الراتب المسجل في الأنظمة والراتب المصروف فعليًا قد يترتب عليه اعتراض من الموظف أو ملاحظة تتعلق بالامتثال، وتزداد احتمالات الخطأ عند احتساب رواتب الموظفين الجدد، أو معالجة الغياب والعمل الإضافي، أو تطبيق اشتراكات التأمينات المختلفة على الموظفين.
فكيف تتأكّد من أن مسير الرواتب الذي أعددته صحيح فعلًا؟ وهل يكفي تطابق إجمالي المستحقات والاستقطاعات، أم أن هناك تفاصيل قد تغفل عنها وتؤثر في دقة الرواتب والامتثال للأنظمة؟ في هذا الدليل، سننتقل من الحسابات النظرية إلى التطبيق العملي، لنوضح كيف تتعامل مع الحالات المختلفة، وتكتشف الأخطاء قبل اعتماد المسير، وتصل إلى رواتب دقيقة يمكنك صرفها بثقة.
ما هو مسير الرواتب وكيف يعمل في الشركات السعودية؟
مسير الرواتب هو سجل دوري تستخدمه المنشآت لحساب أجور الموظفين، ويُظهر ما يستحقه كل موظف من راتب أساسي وبدلات ومستحقات إضافية، وما يُخصم منه من استقطاعات، وصولًا إلى صافي الراتب المستحق للصرف، ولا يقتصر المصطلح على السجل نفسه، بل يشمل أيضًا عملية إعداد الرواتب ومراجعتها واعتمادها وصرفها، التي تتكرر عادةً كل شهر.
وفي شركات القطاع الخاص السعودي، يرتبط إعداد مسير الرواتب بعدة بيانات وأنظمة، منها عقود العمل الموثقة، وسجلات الحضور والغياب، والاشتراكات في التأمينات الاجتماعية، ومتطلبات حماية الأجور. لذلك، لا تكفي صحة العمليات الحسابية وحدها؛ بل يجب التأكد من أن كل مبلغ في المسير يستند إلى بيانات صحيحة، وأن الاستقطاعات والمستحقات تتوافق مع الأنظمة المعمول بها.
ممَّ يتكون مسير الرواتب؟
يتكون مسير الرواتب عادةً من خمس مجموعات رئيسية من البيانات، تساعد المنشأة على معرفة مستحقات الموظفين والتزاماتها المالية عن كل فترة صرف:
ويُعد الفصل بين هذه المكونات ضروريًا؛ لأن الأجر الأساسي، والأجر الفعلي، والأجر الخاضع لاشتراكات التأمينات ليست بالضرورة مبالغ متساوية. كما تختلف طريقة احتساب كل من العمل الإضافي والاشتراكات والاستقطاعات بحسب طبيعة البند والأحكام المطبقة عليه.
كيف تعمل دورة مسير الرواتب من الاحتساب إلى الصرف؟
تمر دورة مسير الرواتب في الشركات السعودية بخمس مراحل مترابطة، تبدأ بجمع بيانات الموظفين وتنتهي بتوثيق الرواتب المصروفة:
- تجميع البيانات وتحديثها: مراجعة عقود العمل والرواتب المتفق عليها، والتحقق من الموظفين الجدد والمنتهية خدماتهم، وتسجيل الغياب والإجازات والعمل الإضافي وأي تغييرات تؤثر في الأجر.
- احتساب المستحقات والاستقطاعات: حساب ما يستحقه كل موظف خلال فترة الرواتب، وتطبيق اشتراكات التأمينات والخصومات النظامية للوصول إلى صافي الراتب.
- مراجعة المسير واعتماده: مقارنة النتائج ببيانات العقود والفترات السابقة، والتحقق من الفروقات غير المعتادة، ثم اعتماد المبالغ قبل الصرف.
- صرف الرواتب: تنفيذ التحويلات البنكية وفق مواعيد الاستحقاق، مع مراعاة أن الموظفين الذين تُحسب أجورهم شهريًا تُصرف أجورهم مرة كل شهر، بينما تختلف دورات الصرف لبعض فئات العمال الأخرى وفق نظام العمل.
- توثيق الصرف والتسجيل المحاسبي: مطابقة المبالغ المحوّلة مع المسير المعتمد، واستكمال إجراءات حماية الأجور، وتسجيل المصروفات والالتزامات في الحسابات المالية.
وتساعد هذه المراحل على اكتشاف الأخطاء قبل وصولها إلى الموظف؛ فقد يكون سبب اختلاف صافي الراتب تحديثًا لم يُسجّل، أو ساعات إضافية لم تُعتمد، أو استقطاعًا أُدخل بطريقة غير صحيحة.
ما الفرق بين إدارة مسير الرواتب يدويًا وآليًا؟
يمكن إعداد مسير الرواتب يدويًا باستخدام جداول Excel، أو آليًا عبر نظام متخصص في إدارة الرواتب. وفي الحالتين، تبقى الخطوات الأساسية واحدة، بدءًا من جمع بيانات الموظفين واحتساب المستحقات والاستقطاعات، وصولًا إلى مراجعة المسير واعتماده وصرف الرواتب، لكن الاختلاف يكمن في طريقة تنفيذ هذه الخطوات ومدى اعتمادها على الإدخال والمراجعة البشرية.
ومع ذلك، لا تعني أتمتة مسير الرواتب ضمان خلوه من الأخطاء؛ فإذا كانت بيانات الموظف غير محدثة أو كانت قواعد احتساب الاستقطاعات غير صحيحة، فقد ينتج النظام راتبًا خاطئًا رغم دقة عملياته الحسابية.
ما الأنظمة السعودية التي تحكم مسير الرواتب وكيف تؤثر في احتسابه وصرفه؟
قد يكون مسير الرواتب صحيحًا حسابيًا، ومع ذلك يتضمن مخالفة نظامية. فقد تُحسب اشتراكات التأمينات على أجر غير صحيح، أو يُخصم مبلغ يتجاوز الحد المسموح به، أو يتأخر صرف الراتب رغم اعتماده داخل المنشأة.
لذلك تحتاج مراجعة المسير إلى معرفة القواعد التي تحكم الأجور، وتطبيق كل قاعدة على البند المرتبط بها. وتأتي أهم هذه القواعد من نظام العمل ولائحته التنفيذية، ونظام التأمينات الاجتماعية، وبرنامج حماية الأجور.
ما الفرق بين الأجر الأساسي والأجر الفعلي، ولماذا يؤثر في احتساب الرواتب؟
تفرّق المادة الثانية من نظام العمل بين نوعين من الأجر:
- الأجر الأساسي: ما يُعطى للعامل مقابل عمله بموجب عقد عمل مكتوب أو غير مكتوب، مضافًا إليه العلاوات الدورية.
- الأجر الفعلي: الأجر الأساسي مضافًا إليه البدلات والعمولات والمزايا المستحقة.
وحين يذكر النظام كلمة «الأجر» دون تحديد، فالمقصود هو الأجر الفعلي.
وتظهر أهمية هذا التفريق في أن أساس الاحتساب يختلف من بند إلى آخر في المسير:
ولا تخلط بين الحد الأدنى للأجور ومتطلبات التوطين. فمبلغ 4,000 ريال هو شرط احتساب الموظف السعودي موظفًا كاملًا في برنامج نطاقات، ويُحتسب نصف موظف إذا بلغ أجره 3,000 ريال ولم يصل إلى 4,000 ريال، وفق قرار وزارة الموارد البشرية الصادر في نوفمبر 2020. وهو بذلك قاعدة توطين، وليس حدًا أدنى عامًا للأجور في القطاع الخاص.
كيف تُحسب اشتراكات التأمينات الاجتماعية، وما نسبتها من الراتب؟
تُحسب الاشتراكات على الأجر الخاضع للاشتراك، أي الأجر الأساسي وبدل السكن، بحد أعلى 45,000 ريال شهريًا وفق المادة الثامنة من نظام التأمينات الاجتماعية. ويُقدَّر السكن العيني بأجر شهرين أساسيين في السنة وفق المادة 17 من اللائحة التنفيذية. ولا يدخل بدل النقل ولا العمل الإضافي في الوعاء، بينما تُدخل المادة نفسها العمولات ونسب المبيعات فيه.
وتبدأ الصعوبة عند تحديد فئة الموظف. فنظام التأمينات الجديد، الصادر بالمرسوم الملكي م/273 والنافذ منذ 3 يوليو 2024، رفع اشتراك فرع المعاشات تدريجيًا من 18% إلى 22%، مناصفة بين الموظف والمنشأة. لكن النظام استثنى من لهم مدد اشتراك سابقة على نفاذه. أي أن النسب الجديدة تخص من ليست لهم مدد اشتراك سابقة، وهم المشتركون لأول مرة، لا كل من عُيّن بعد يوليو 2024.
نسب الاشتراك في أكتوبر 2026:
وترتفع نسبة المعاشات للمشتركين لأول مرة نصف نقطة لكل طرف في يوليو من كل عام، فتصبح 10.5% في يوليو 2027، ثم 11% في يوليو 2028. أما نسبة ساند فهي 0.75% لكل طرف حاليًا، ويجيز النظام تعديلها.
وتُحسب الاشتراكات على الأجر الخاضع للاشتراك لا على صافي الراتب، وقبل أي استقطاع آخر بموجب المادة 20 من اللائحة التنفيذية. لذلك لا يُنقص خصم الغياب اشتراك ذلك الشهر. ويجب سدادها خلال الخمسة عشر يومًا الأولى من الشهر التالي، وإلا فُرضت غرامة 2% من الاشتراك المستحق عن كل شهر تأخير أو جزء منه (المادة التاسعة من النظام).
ويجب كذلك إبلاغ التأمينات بأي تغيير في الأجر، وبالتحاق الموظفين وانتهاء خدماتهم، قبل نهاية الشهر الذي حدث فيه التغيير. فاعتماد زيادة داخل المنشأة لا يكفي إذا لم يُحدَّث الأجر المسجل في التأمينات.
كيف يحسب نظام العمل أجر الساعات الإضافية؟
تنص المادة 107 من نظام العمل على أن يدفع صاحب العمل عن ساعة العمل الإضافية أجرًا يوازي أجر الساعة، مضافًا إليه 50% من الأجر الأساسي. وبما أن «الأجر» يعني الأجر الفعلي، تصبح المعادلة:
أجر الساعة الإضافية = (الأجر الفعلي الشهري ÷ ساعات الشهر) + 50% × (الأجر الأساسي ÷ ساعات الشهر)
مثال: موظف أجره الأساسي 6,000 ريال، وبدلاته 2,000 ريال، وساعات الشهر المعتمدة 240 ساعة:
- أجر الساعة الفعلي = 8,000 ÷ 240 = 33.33 ريالًا.
- نصف أجر الساعة الأساسي = (6,000 ÷ 240) × 50% = 12.50 ريالًا.
- أجر الساعة الإضافية = 45.83 ريالًا.
أما ضرب أجر الساعة الأساسي في 1.5، فينتج 37.50 ريالًا فقط، أي أقل من المستحق بنحو 8.33 ريالات عن كل ساعة. ويكبر هذا الفرق كلما ارتفعت بدلات الموظف.
ويُستخدم قاسم 240 ساعة (30 يومًا × 8 ساعات) في كثير من المنشآت، لكنه غير محدد صراحةً في المادة 107. لذلك حدّد أساس الاحتساب في سياسة الرواتب المعتمدة، وطبّقه على الجميع.
وأجازت تعديلات نظام العمل النافذة في فبراير 2025، بموافقة العامل، تعويض الساعات الإضافية بإجازة مدفوعة الأجر بدل المقابل المالي. وتُعد جميع ساعات العمل التي تؤدَّى في أيام الأعياد والعطلات الرسمية ساعات إضافية.
ما الاستقطاعات المسموح بها من الرواتب وما حدودها؟
لا توجد ضريبة دخل على رواتب الموظفين في السعودية، سعوديين وغير سعوديين. والاستقطاع الإلزامي الذي يتكرر في كل مسير هو حصة الموظف السعودي في التأمينات. أما ما عداه فيحكمه نظام العمل.
تمنع المادة 92 خصم أي مبلغ من الأجر لقاء حقوق خاصة دون موافقة كتابية من العامل، إلا في حالات محددة. وتختلف حدود الخصم بحسب نوعه:
وفرّق في المسير بين خصم الغياب والجزاء. فالغياب دون عذر يعني أن الموظف لا يستحق أجر يوم لم يعمل فيه، وليس عقوبة. أما الجزاء فعقوبة تأديبية لها إجراءاتها وسقفها، ويجب أن تنص عليها لائحة الجزاءات المعتمدة.
وتراقب منصة مدد الاستقطاعات المرتفعة أيضًا، إذ تعد قواعد برنامج حماية الأجور أي استقطاع يتجاوز 50% من الأجر الأساسي المسجل في التأمينات مؤشرًا يستدعي المراجعة.
كيف تؤثر الإجازات السنوية والمرضية وإجازة الوضع في الرواتب؟
لا تتساوى الإجازات في أثرها المالي. فبعضها بأجر كامل، وبعضها بأجر جزئي، وبعضها دون أجر:
متى يجب صرف الرواتب وما متطلبات حماية الأجور؟
تُلزم المادة 90 من نظام العمل بدفع الأجر بالريال في حساب العامل عبر البنوك المعتمدة. وتختلف دورية الصرف بحسب طريقة احتساب الأجر:
ولا يحدد النظام يومًا بعينه لصرف الرواتب الشهرية. فالتاريخ الملزم هو ما ينص عليه عقد العمل، ويتطلب عقد العمل الموحد على قوى تحديد يوم الصرف. ولا توجد مهلة سماح عامة مدتها عشرة أيام تجيز تأخير الراتب عن موعده المتفق عليه، كما يُتداول أحيانًا.
وبرنامج حماية الأجور إلزامي لجميع منشآت القطاع الخاص. ويجب رفع ملف حماية الأجور على منصة مدد خلال 30 يومًا من تاريخ استحقاق الأجر، بعد أن قلّصت الوزارة هذه المهلة من 60 يومًا اعتبارًا من 1 مارس 2025.
كيف تُحسب مكافأة نهاية الخدمة والتسوية النهائية؟
لا تنتهي التزامات الرواتب عند آخر راتب شهري. فعند انتهاء العلاقة العمالية تُحسب مكافأة نهاية الخدمة وفق المادة 84:
- نصف أجر شهر عن كل سنة من السنوات الخمس الأولى.
- أجر شهر كامل عن كل سنة بعدها.
- على أساس الأجر الأخير.
وتخفّض المادة 85 المكافأة في حالة الاستقالة:
وتُلزم المادة 88 صاحب العمل بتصفية حقوق العامل خلال أسبوع على الأكثر من انتهاء العلاقة، وخلال أسبوعين إذا كان العامل هو من أنهى العقد.
ما عواقب تأخير الرواتب أو مخالفة أحكامها؟
بعد تاريخ الاستحقاق يبدأ مسار التصعيد في مدد. فوفق دليل الوزارة الذي نشرته الصحافة في أغسطس 2025، ترسل المنصة تذكيرًا في يوم الاستحقاق، ثم في اليومين العاشر والخامس عشر، وتُحال المنشأة إلى التفتيش بعد اليوم العشرين.
وإذا استمر التأخير تتصاعد العواقب، بحسب ما تنشره الوزارة على صفحة البرنامج. فبعد شهرين تُوقف خدمات الوزارة عن المنشأة، باستثناء إصدار رخص العمل وتجديدها. وبعد ثلاثة أشهر تُوقف الخدمات كلها، ويحق للعامل الانتقال إلى صاحب عمل آخر دون موافقة صاحب العمل الحالي.
وتجيز المادة 94 من نظام العمل فرض غرامة لا تتجاوز ضعف ما اقتُطع من الأجر دون وجه حق، أو ضعف الأجر المتأخر. وبدءًا من أكتوبر 2025، أصبح بند الأجر في عقود العمل الموثقة على قوى، التي تستوفي الشروط، سندًا تنفيذيًا. فإذا لم يتسلم العامل أجره خلال 30 يومًا من استحقاقه، يمكنه التوجه إلى التنفيذ عبر منصة ناجز مباشرة، دون رفع دعوى عمالية.
أما الغرامات الإدارية فقد حُدّثت في جدول المخالفات الصادر بالقرار الوزاري 112377 في فبراير 2026، فارجع إلى الجدول الرسمي قبل الاعتماد على أي مبلغ منشور.
ما الالتزامات النظامية التي يجب متابعتها كل شهر؟
يلخص الجدول التالي ما يجب إنجازه حول كل مسير، وأين، ومتى:
ولكي تتحول هذه المواعيد إلى التزامات قابلة للمتابعة، حدّد مسؤولًا عن كل إجراء، واحتفظ بما يثبت تنفيذه في موعده.
ما خيارات إدارة الرواتب المتاحة للشركات الأجنبية في السعودية؟
إذا أرادت شركة أجنبية توظيف فريق يعمل في السعودية، فعليها أولًا تحديد الجهة التي ستتحمل مسؤولية التوظيف وصرف الرواتب. فالتوظيف المباشر يتطلب وجود منشأة مسجلة في المملكة، تستطيع توثيق عقود العمل، وتسجيل الموظفين في التأمينات الاجتماعية، والالتزام بمتطلبات حماية الأجور.
ولا يكفي تحويل الرواتب من حساب الشركة الأم خارج المملكة لتصبح جهة توظيف محلية معترفًا بها. لذلك يتوقف اختيار طريقة إدارة الرواتب على وجود كيان سعودي من عدمه، وطبيعة العلاقة مع العاملين، وحجم الفريق الذي تخطط الشركة لتوظيفه.
وتتوفر أربعة خيارات رئيسية، تختلف في المسؤولية النظامية ومستوى التحكم والالتزامات الإدارية.
تأسيس شركة تابعة أو فرع في السعودية
يتيح تأسيس كيان محلي للشركة الأجنبية توظيف الموظفين مباشرة، وتوقيع عقود العمل باسم المنشأة السعودية، وإدارة الرواتب والالتزامات النظامية المرتبطة بها.
وتبدأ العملية باستكمال متطلبات الاستثمار لدى وزارة الاستثمار، بحسب النشاط والشكل القانوني، ثم إصدار السجل التجاري والتسجيل لدى الجهات المعنية، ومنها منصة قوى، والتأمينات الاجتماعية، ومُدد، وهيئة الزكاة والضريبة والجمارك.
وبعد التأسيس، تصبح المنشأة مسؤولة عن احتساب الرواتب وصرفها، وسداد اشتراكات التأمينات، والامتثال لبرنامج حماية الأجور. كما تلتزم بمتطلبات التوطين في برنامج نطاقات، وإصدار رخص العمل والإقامات للموظفين غير السعوديين.
متى يناسب هذا الخيار؟ عندما تخطط الشركة لحضور طويل الأمد في السعودية، أو تتوقع زيادة عدد الموظفين وتحتاج إلى تحكم مباشر في عقودهم ورواتبهم.
لكن هذا الخيار يتطلب وقتًا وإجراءات تأسيس والتزامات تشغيل مستمرة. ويمكن للمنشأة إدارة الرواتب بفريق داخلي أو الاستعانة بمزود متخصص، مع بقاء المسؤولية النظامية عليها.
الاستعانة بصاحب عمل مسجل (Employer of Record)
يتيح نموذج صاحب العمل المسجل للشركة الأجنبية توظيف عاملين في السعودية من خلال مزود محلي يتولى صفة صاحب العمل النظامي، دون أن تؤسس الشركة الأجنبية كيانًا خاصًا بها.
في هذا النموذج، يبرم المزود عقد العمل مع الموظف، ويتولى تسجيله في التأمينات الاجتماعية، وإدارة الرواتب، وصرف الأجور، والامتثال لحماية الأجور. أما الشركة الأجنبية، فتحدد مهام الموظف وتدير عمله اليومي بحسب الاتفاق مع المزود.
متى يناسب هذا الخيار؟ عندما ترغب الشركة في اختبار السوق السعودي، أو توظيف عدد محدود من الموظفين قبل اتخاذ قرار بتأسيس كيان محلي.
ومع ذلك، يرتبط الموظف تعاقديًا بالمزود، وليس بالشركة الأجنبية. لذلك تحقّق من أهلية المزود النظامية لتقديم الخدمة، وقدرته على توظيف غير السعوديين وإصدار رخص العمل والإقامات لهم.
ويجب أن يحدد العقد مع المزود مسؤولية احتساب اشتراكات التأمينات، ومكافأة نهاية الخدمة، وتسوية المستحقات، وإجراءات نقل العلاقة الوظيفية أو إنهائها. وقد يصبح هذا النموذج أقل ملاءمة من التوظيف المباشر كلما توسع الفريق.
التعاقد مع مستقلين (Independent Contractors)
إذا كانت الشركة تحتاج إلى تنفيذ مشروع محدد أو الحصول على خدمة متخصصة، فقد تختار التعاقد مع مستقل بدلًا من تعيين موظف.
في هذه الحالة، يُدفع المقابل عن الخدمة أو المخرجات المتفق عليها، ولا يدخل المستقل في مسير رواتب الموظفين. ولا تنشأ اشتراكات تأمينات أو مكافأة نهاية خدمة ما دام عقد الخدمات مستقلًا فعلًا.
ويمكن للمستقلين السعوديين استخدام وثيقة العمل الحر للأنشطة التي تشملها.
متى يناسب هذا الخيار؟ عند الحاجة إلى عمل محدد المدة أو النتائج، مثل إعداد دراسة أو تنفيذ مشروع تقني أو تقديم خدمة استشارية.
لكن الخطر الأساسي هو التصنيف الخاطئ للعلاقة. فتسمية العقد «عقد خدمات» لا تكفي لإثبات أن الشخص مستقل. وإذا كان يعمل فعليًا تحت إدارة الشركة وإشرافها، فقد تنشأ حقوق عمالية والتزامات نظامية، منها الأجور والإجازات ومكافأة نهاية الخدمة.
كذلك لا يستطيع غير السعودي ممارسة العمل المستقل داخل المملكة دون استيفاء متطلبات الترخيص والعمل والإقامة المرتبطة بوضعه.
إسناد إدارة الرواتب إلى مزود خارجي (Payroll Outsourcing)
يختلف إسناد الرواتب إلى مزود خارجي عن نموذج صاحب العمل المسجل. فهو لا ينقل صفة صاحب العمل إلى المزود، بل يقتصر على تنفيذ مهام الرواتب لصالح منشأة قائمة في السعودية.
يتولى المزود، بحسب نطاق الخدمة، تجميع بيانات الأجور، واحتساب المستحقات والاستقطاعات، وإعداد مسير الرواتب، وتجهيز ملفات التحويل البنكي وحماية الأجور، والتقارير المرتبطة بالاشتراكات.
متى يناسب هذا الخيار؟ عندما تمتلك الشركة الأجنبية كيانًا سعوديًا مسجلًا، لكنها لا ترغب في إنشاء فريق رواتب داخلي، أو تحتاج إلى دعم تشغيلي لإدارة أعداد أكبر من الموظفين.
وتبقى المنشأة السعودية هي صاحب العمل النظامي والمسؤولة عن صحة الرواتب وصرفها، حتى لو تولى المزود تنفيذ العمليات. لذلك حدّد مسؤوليات الطرفين بوضوح: من يراجع المسير ويعتمده، ومن ينفذ التحويلات ويرفع ملفات حماية الأجور، وكيف تُعالج الأخطاء والفروقات.
كيف تختار الشركة طريقة إدارة الرواتب المناسبة؟
لا تؤدي الخيارات الأربعة الوظيفة نفسها. فتأسيس كيان محلي وصاحب العمل المسجل طريقتان لتوظيف الموظفين، بينما يخص التعاقد مع المستقلين علاقة خدمات مختلفة. أما إسناد الرواتب خارجيًا، فهو طريقة لإدارة رواتب موظفي منشأة قائمة.
ويوضح الجدول الفروق الرئيسية:
ما الالتزامات التي لا تتغير باختلاف طريقة التوظيف؟
عندما تكون العلاقة علاقة عمل خاضعة لنظام العمل السعودي، لا تتغير حقوق الموظف الأساسية لمجرد اختلاف الجهة التي تدير الرواتب:
- الأجور وحماية الأجور: تُصرف الرواتب بالريال عبر البنوك المعتمدة، وتلتزم المنشأة صاحبة العمل بمتطلبات حماية الأجور.
- التأمينات الاجتماعية: تُحتسب الاشتراكات بحسب فئة الموظف والأجر الخاضع للاشتراك. وعن الموظف غير السعودي تدفع المنشأة 2% لفرع الأخطار المهنية، دون اقتطاع أي حصة من راتبه.
- العمالة غير السعودية: يتطلب توظيف العامل الوافد رخصة عمل وإقامة، ولا يغيّر اختيار مزود رواتب خارجي هذه المسؤوليات.
- مكافأة نهاية الخدمة: تبقى حقًا للعامل عند انتهاء علاقة العمل، سواء كان صاحب العمل كيانًا محليًا تابعًا للشركة الأجنبية أو مزودًا بصفته صاحب عمل مسجلًا.
- الضرائب: لا تفرض السعودية ضريبة دخل شخصية على الرواتب، لكن قد تترتب على الشركة أو العامل التزامات ضريبية أخرى داخل المملكة أو خارجها بحسب طبيعة النشاط والإقامة.
ويبدأ الاختيار من طبيعة الاحتياج. فإذا كانت الشركة تريد فريقًا دائمًا وتخطط للتوسع، فتأسيس كيان محلي أكثر ملاءمة. وإذا أرادت توظيف عدد محدود دون تأسيس كيان، فنموذج صاحب العمل المسجل خيار مناسب بعد التحقق من أهلية المزود. أما الأعمال المستقلة محددة النتائج، فتُدار بعقود خدمات، في حين يساعد إسناد الرواتب خارجيًا الشركات التي تملك منشأة سعودية على إدارة الصرف دون بناء فريق داخلي.
ما أخطاء مسير الرواتب الشائعة في السعودية وكيف تتجنبها؟
قد لا يظهر الخطأ في مسير الرواتب عند احتساب الأرقام، بل بعد صرفها. فقد يكتشف موظف نقصًا في مقابل العمل الإضافي، أو تُطبق عليه نسبة تأمينات غير صحيحة، أو تختلف المبالغ المحوّلة إلى البنك عن المسير المعتمد.
وتزداد تكلفة التصحيح بعد الصرف؛ إذ قد يتطلب تحويلًا تكميليًا أو استرداد مبلغ، وتعديل سجلات الرواتب وبيانات حماية الأجور، فضلًا عن معالجة اعتراض الموظف.
ومع أن كثيرًا من هذه الأخطاء يبدأ بتفصيل صغير، فإن منعها لا يتطلب إعادة فحص كل عملية حسابية يدويًا. الأهم هو معرفة مواضع الخطأ المتكررة، ووضع فحص محدد لكل منها قبل اعتماد المسير.
أخطاء احتساب الرواتب والتأمينات الاجتماعية
تحدث أخطاء الاحتساب عادةً بسبب استخدام أساس أجر غير صحيح، أو تطبيق نسبة على فئة غير مشمولة بها، أو اختلاف طريقة الحساب بين الموظفين:
مثال على خطأ وعاء التأمينات: إذا كان إجمالي راتب موظف 13,500 ريال، منه 1,000 ريال بدل نقل، فإن الاشتراكات تُحسب على 12,500 ريال، وليس على 13,500 ريال.
مثال على خطأ العمل الإضافي: موظف أجره الأساسي 10,000 ريال وأجره الفعلي 13,500 ريال، وعمل 6 ساعات إضافية. عند استخدام 240 ساعة أساسًا للاحتساب:
- الطريقة الصحيحة: (13,500 ÷ 240) + (10,000 ÷ 240 × 50%) = 77.08 ريالًا للساعة، أي 462.50 ريالًا عن الساعات الست.
- الطريقة الخاطئة: (10,000 ÷ 240) × 1.5 = 62.50 ريالًا للساعة، أي 375 ريالًا فقط.
الفرق 87.50 ريالًا في شهر واحد، ويزداد مع تكرار الساعات الإضافية.
أما الشهر الجزئي، فيظهر اختلافه عند مباشرة موظف أو مغادرته خلال الشهر. فموظف أجره 10,800 ريال باشر في 15 أكتوبر يستحق 5,922.58 ريالًا بالأيام التقويمية (17 يومًا من 31)، ويستحق 5,760 ريالًا بطريقة الشهر الثابت (16 يومًا من 30). وينعكس الاتجاه في فبراير: 5,400 ريال بالأيام التقويمية مقابل 5,760 بالشهر الثابت.
لا توجد طريقة صحيحة وأخرى خاطئة هنا. الخطأ أن تطبّق طريقتين مختلفتين على موظفين متماثلين. لذلك اكتب الطريقة في سياسة الرواتب، وطبّقها على المباشرين والمغادرين والإجازات غير المدفوعة.
أخطاء الاستقطاعات والسلف
قد يكون إجمالي مستحقات الموظف صحيحًا، لكن صافي راتبه خاطئ بسبب استقطاع غير مبرر، أو قسط سلفة لم يتوقف عند السداد، أو خصم يتجاوز الحد النظامي:
ومن الأخطاء التي يصعب اكتشافها النظر إلى مجموع الاستقطاعات فقط. فقد يكون الإجمالي ضمن الحد المسموح، بينما يتجاوز أحد الخصومات سقفه الخاص.
فحص عملي: اطلب تقريرًا يوضح لكل موظف نوع الاستقطاع، وقيمته، وسببه، والموافقة أو المستند المرتبط به. وراجع بصورة منفصلة الخصومات الجديدة، والخصومات التي استمرت أكثر من مدتها المتوقعة.
أخطاء تحديث بيانات الموظفين وإقفال المسير
تعتمد صحة المسير على وصول بيانات الموظفين في الوقت المناسب. فقد تكون معادلات الحساب سليمة، لكن البيانات التي استُخدمت فيها قديمة أو غير مكتملة.
غياب موعد واضح لإقفال المسير
يحدث ذلك عندما تصل ساعات العمل الإضافي أو إشعارات الغياب أو قرارات زيادة الرواتب بعد انتهاء الاحتساب. وقد ينتهي الأمر بإعادة إعداد المسير، أو صرف مبلغ ناقص، أو استخدام نسختين مختلفتين من بيانات الشهر نفسه. لمنع ذلك، حدد موعدًا لإقفال البيانات، ومسؤولًا عن اعتمادها. وما يصل بعد الإقفال إما يُرحَّل إلى مسير الشهر التالي، أو يدخل مسيرًا تكميليًا بموافقة صريحة إن كان المبلغ لا يحتمل الانتظار.
تحديث الراتب في المسير دون تحديثه في قوى والتأمينات
قد تعتمد المنشأة زيادة في الراتب وتبدأ صرفها، بينما يبقى العقد الموثق في قوى أو الأجر المسجل لدى التأمينات دون تحديث. وهنا لا تكون المشكلة في صافي الراتب وحده، بل في اختلاف السجلات التي تقارنها مدد. لمنع ذلك، اربط كل تعديل معتمد في الأجر بقائمة تحديثات قوى والتأمينات قبل نهاية الشهر.
دمج الفروقات بأثر رجعي مع راتب الشهر الحالي
إذا استحق موظف زيادة عن شهر سابق، فقد تُضاف إلى الراتب الأساسي الحالي دون توضيح، فيظهر ارتفاع غير معتاد ويصعب معرفة ما إذا كان دائمًا أم مؤقتًا. الحل هو تسجيل المستحقات السابقة في بند مستقل باسم «فروقات بأثر رجعي»، مع تحديد الفترة التي تخصها وسبب صرفها.
بقاء الموظف المغادر في سجلات الرواتب والتأمينات
قد يتوقف الموظف عن العمل، لكنه يبقى نشطًا في نظام الرواتب أو التأمينات، أو يظهر في ملف الصرف التالي. وقد يؤدي ذلك إلى صرف مبالغ غير مستحقة، أو خفض نسبة التزامك في حماية الأجور، لأنها تُحسب بقسمة من دُفعت أجورهم عبر النظام على المسجلين في التأمينات. لمنع ذلك، طابق قائمة المغادرين شهريًا مع المسير وسجلات التأمينات، وأتمّ التسوية النهائية خلال المدة المحددة في المادة 88، بدل انتظار المسير الدوري التالي.
أخطاء التحويل البنكي وملفات حماية الأجور
لا تنتهي مراجعة المسير بالتأكد من صافي راتب كل موظف. فقد تكون الحسابات صحيحة، لكن ملف التحويل أو ملف حماية الأجور يحتوي على بيانات مختلفة:
وتراقب منصة مدد مؤشرات أخرى تستدعي المراجعة: استقطاعات تتجاوز 50% من الأجر الأساسي المسجل، أو مبلغ مدفوع يزيد على الأجر المسجل في التأمينات بأكثر من 20%، أو أجر أساسي لا يطابق المسجل، أو دفعات مكررة للموظف نفسه.
فحص عملي: قبل إرسال ملف البنك، قارن ثلاثة أرقام: عدد الموظفين المستحقين للصرف، وإجمالي صافي الرواتب المعتمد، وإجمالي المبالغ في ملف التحويل. ويجب تفسير أي اختلاف قبل التنفيذ.
أخطاء الرقابة والمحاسبة
بعض الأخطاء لا ينتج عن طريقة احتساب الراتب، بل عن غياب المراجعة المستقلة أو ضعف التحكم في تعديل البيانات.
أن يُعدّ الشخص نفسه المسير ويراجعه ويعتمده
عندما يملك موظف واحد صلاحية تعديل بيانات الموظفين واحتساب الرواتب واعتمادها وتنفيذ التحويلات، يصبح اكتشاف الخطأ أو التلاعب أصعب. فالشخص الذي يُعدّ المسير هو الأقل قدرة على رؤية خطئه. ولا يُشترط وجود فريق كبير للفصل بين المسؤوليات؛ ففي المنشآت الصغيرة يُعدّ مسؤول الرواتب المسير، بينما يراجع المدير المالي أو المالك تقرير الفروقات ويعتمد الصرف، ويكون مخوَّل التحويل البنكي شخصًا غير المُعدّ.
ومن الفحوص المفيدة هنا: البحث عن رقم آيبان مشترك بين موظفين، ومراجعة الحسابات البنكية التي تغيرت خلال الشهر ومن عدّلها، والتحقق من عدم صرف أجور بعد آخر يوم عمل لأي موظف، إلا إذا كانت مبالغ تسوية مستحقة.
إهمال مخصص مكافأة نهاية الخدمة
قد تصرف المنشأة الرواتب الشهرية بدقة، لكنها لا تراجع الالتزام المتراكم لمكافأة نهاية الخدمة. وعند مغادرة موظف قديم تظهر تسوية كبيرة لم تكن متوقعة. وتزداد أهمية المراجعة عند رفع راتب موظف لديه سنوات خدمة طويلة، لأن المكافأة تُحسب على الأجر الأخير. لمنع ذلك، احتسب مخصصًا شهريًا وراجعه مع كل دورة زيادات.
قائمة فحص مسير الرواتب: 12 فحصًا قبل الاعتماد
استخدم هذه القائمة في نهاية كل دورة رواتب، مع توثيق نتيجة كل فحص واسم من أجراه:
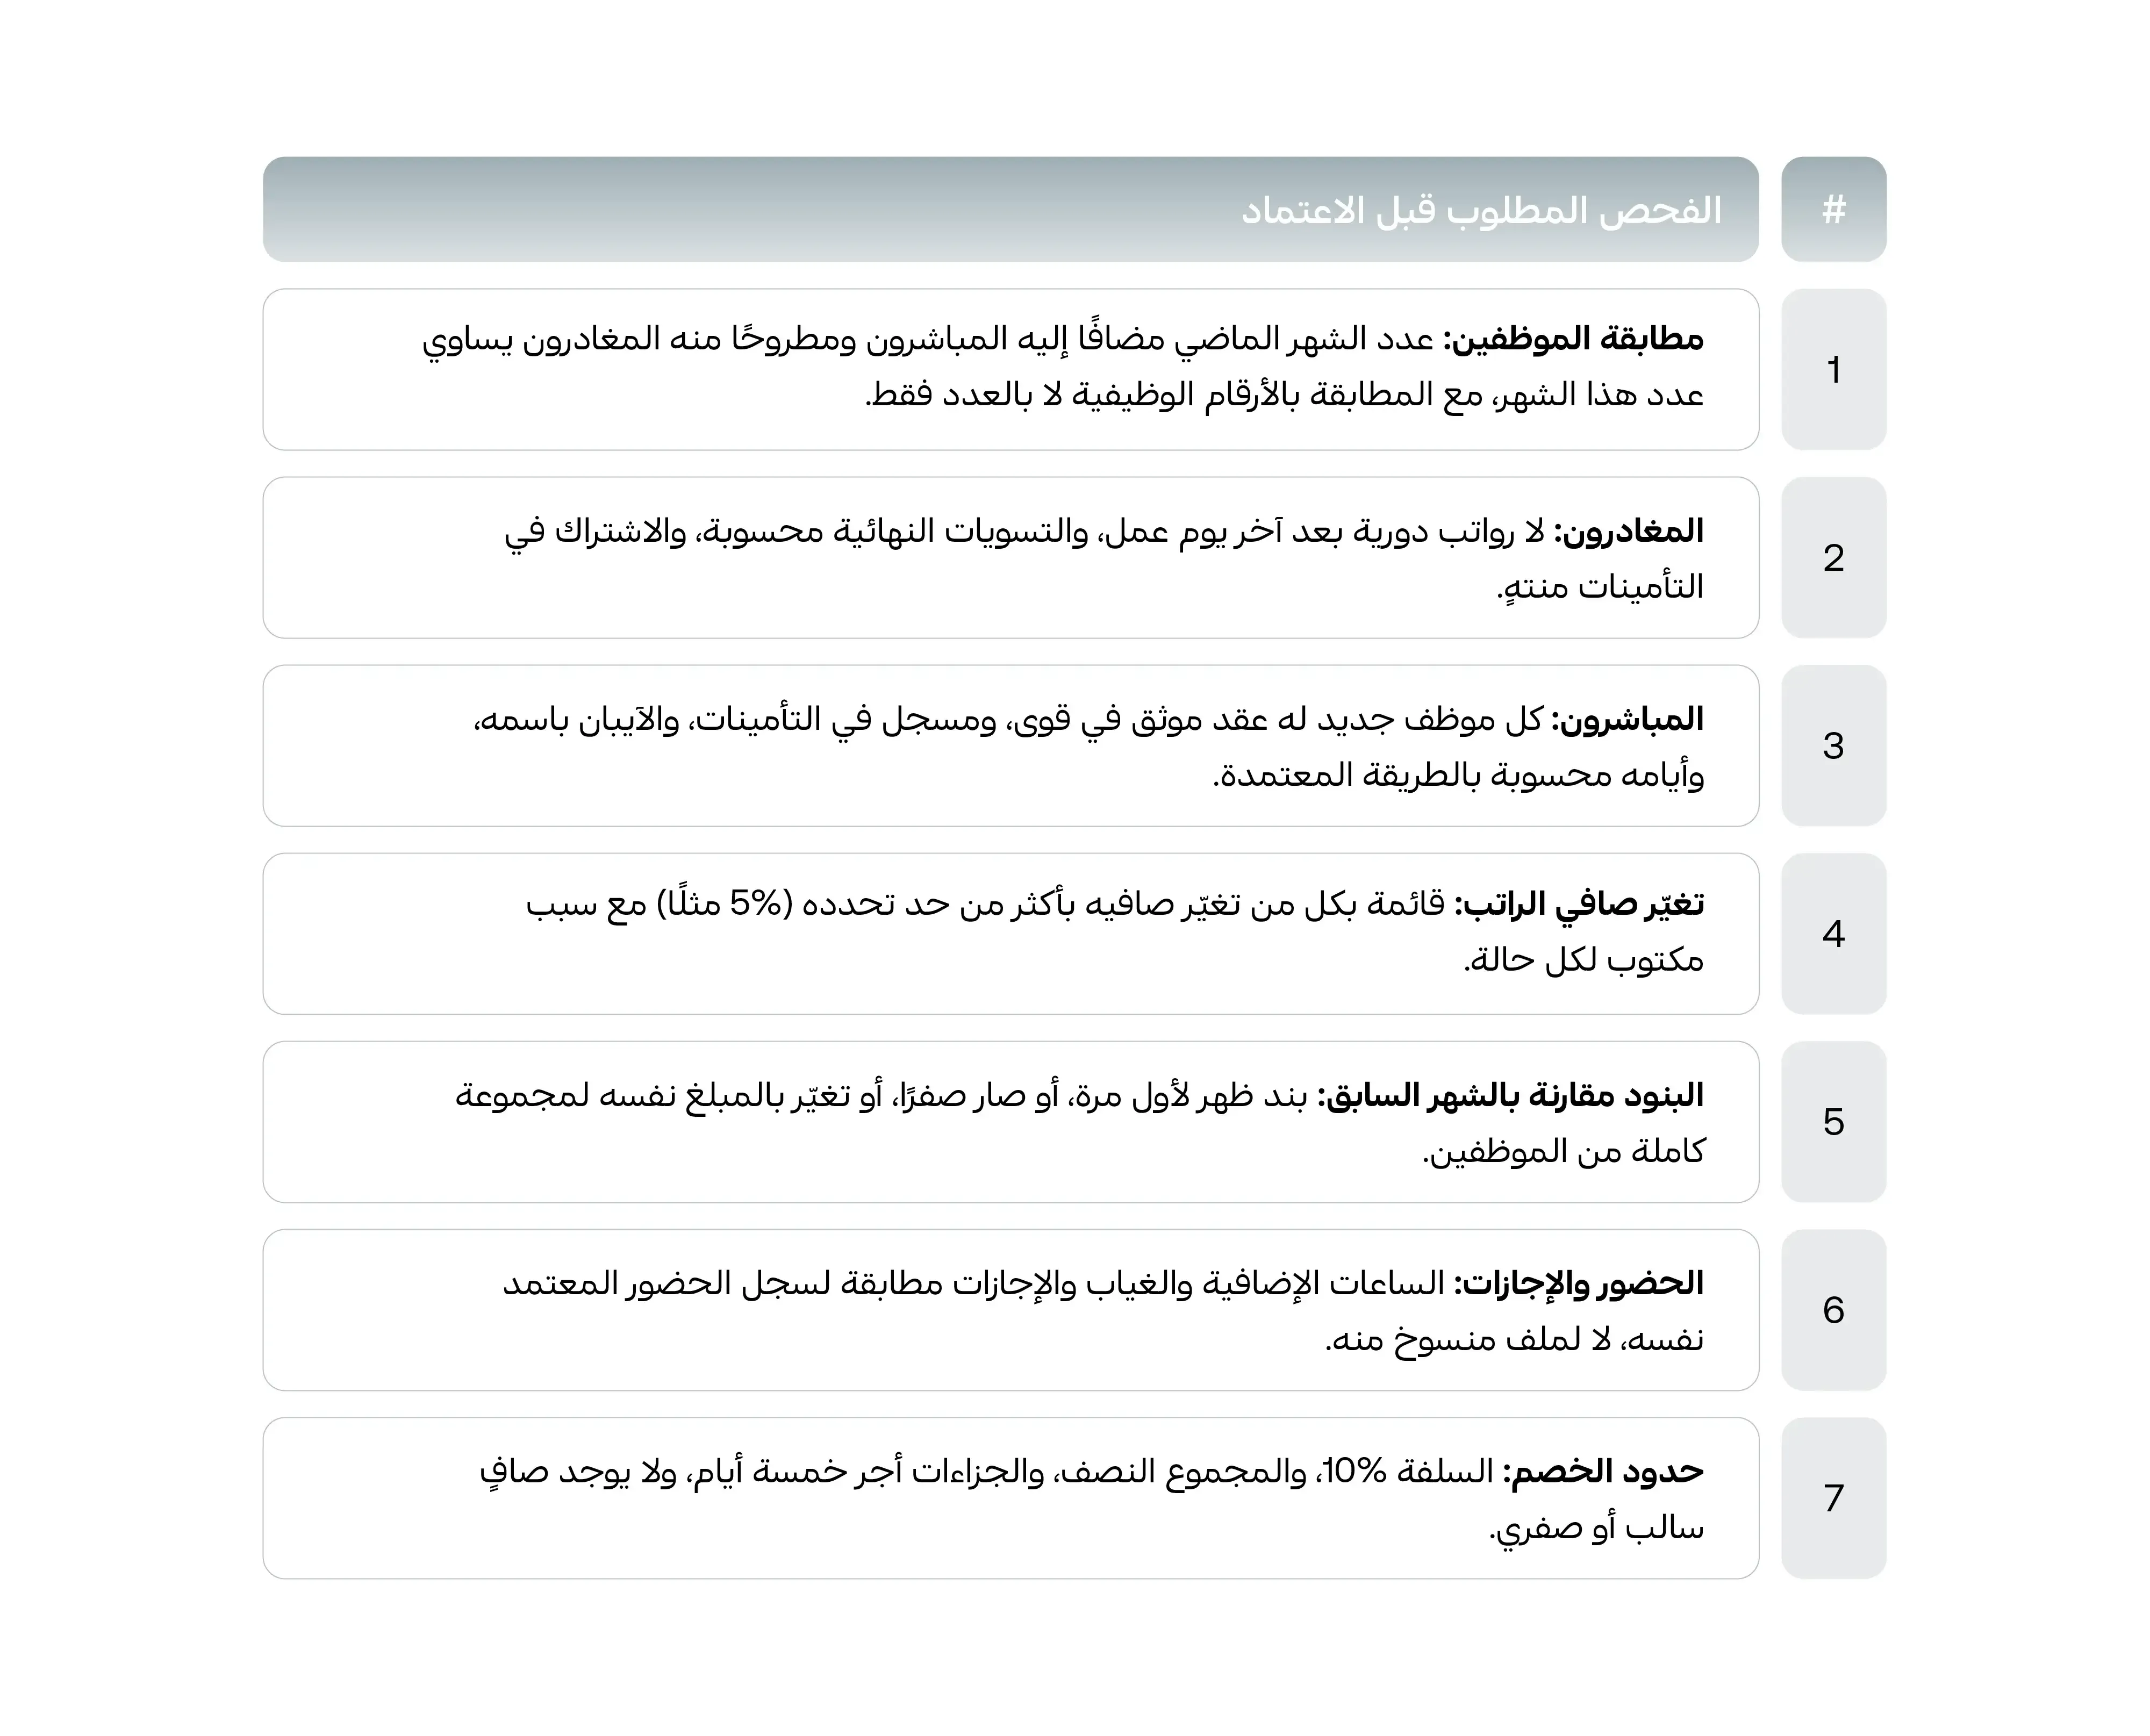
ولا تقتصر فائدة هذه القائمة على اكتشاف الأخطاء قبل الصرف، بل تساعدك أيضًا على معرفة أسباب تكرارها. فإذا ظهر الخطأ نفسه أكثر من مرة، فالمشكلة غالبًا في مصدر البيانات أو في إجراء المراجعة، لا في الحساب وحده.
ولقياس جودة إدارة الرواتب، تابع شهريًا عدد الأخطاء التي اكتُشفت وصُححت قبل الصرف، مقابل الأخطاء التي اكتشفها الموظفون بعده. فالهدف ليس تصحيح المسير كل شهر، بل تقليل الحاجة إلى تصحيحه من الأساس.
نموذج مسير رواتب في السعودية: مثال عملي مع الحسابات والقيد المحاسبي
كيف يبدو مسير الرواتب بعد احتساب المستحقات والاستقطاعات والتأمينات؟ يعرض المثال التالي مسير شهر أكتوبر 2026 لثلاثة موظفين تختلف حالاتهم وفئات اشتراكهم في التأمينات. ويوضح ما يستحقه كل موظف، وما يُخصم من راتبه، والتكلفة التي تتحملها المنشأة، ثم يوضح كيف تُستخدم النتائج لإعداد ملف حماية الأجور والقيد المحاسبي.
ما الافتراضات المستخدمة في النموذج؟
بنينا المثال على افتراضات مكتوبة، وهذا ما ننصحك بفعله في مسيرك أيضًا:
- أجر اليوم = الأجر الفعلي الشهري ÷ 30 يومًا.
- أجر الساعة = الأجر الفعلي الشهري ÷ 240 ساعة.
- نسب التأمينات: النسب النافذة لكل فئة في أكتوبر 2026.
- مخصص نهاية الخدمة: تقدير شهري مبسط، يعادل نصف أجر شهر سنويًا في أول خمس سنوات، وأجر شهر سنويًا بعدها، مقسومًا على 12 شهرًا بحسب سنوات خدمة الموظف.
ويضم النموذج ثلاثة موظفين:
- الموظف (أ): سعودي له اشتراك سابق في التأمينات منذ 2019، أمضى سبع سنوات في المنشأة، وعمل 6 ساعات إضافية معتمدة.
- الموظف (ب): سعودي بدأ أول وظيفة له في مارس 2025، فهو مشترك لأول مرة، وغاب يومين دون عذر.
- الموظف (ج): غير سعودي، أمضى ثلاث سنوات في المنشأة، ويسدد سلفة بقسط شهري قدره 700 ريال.
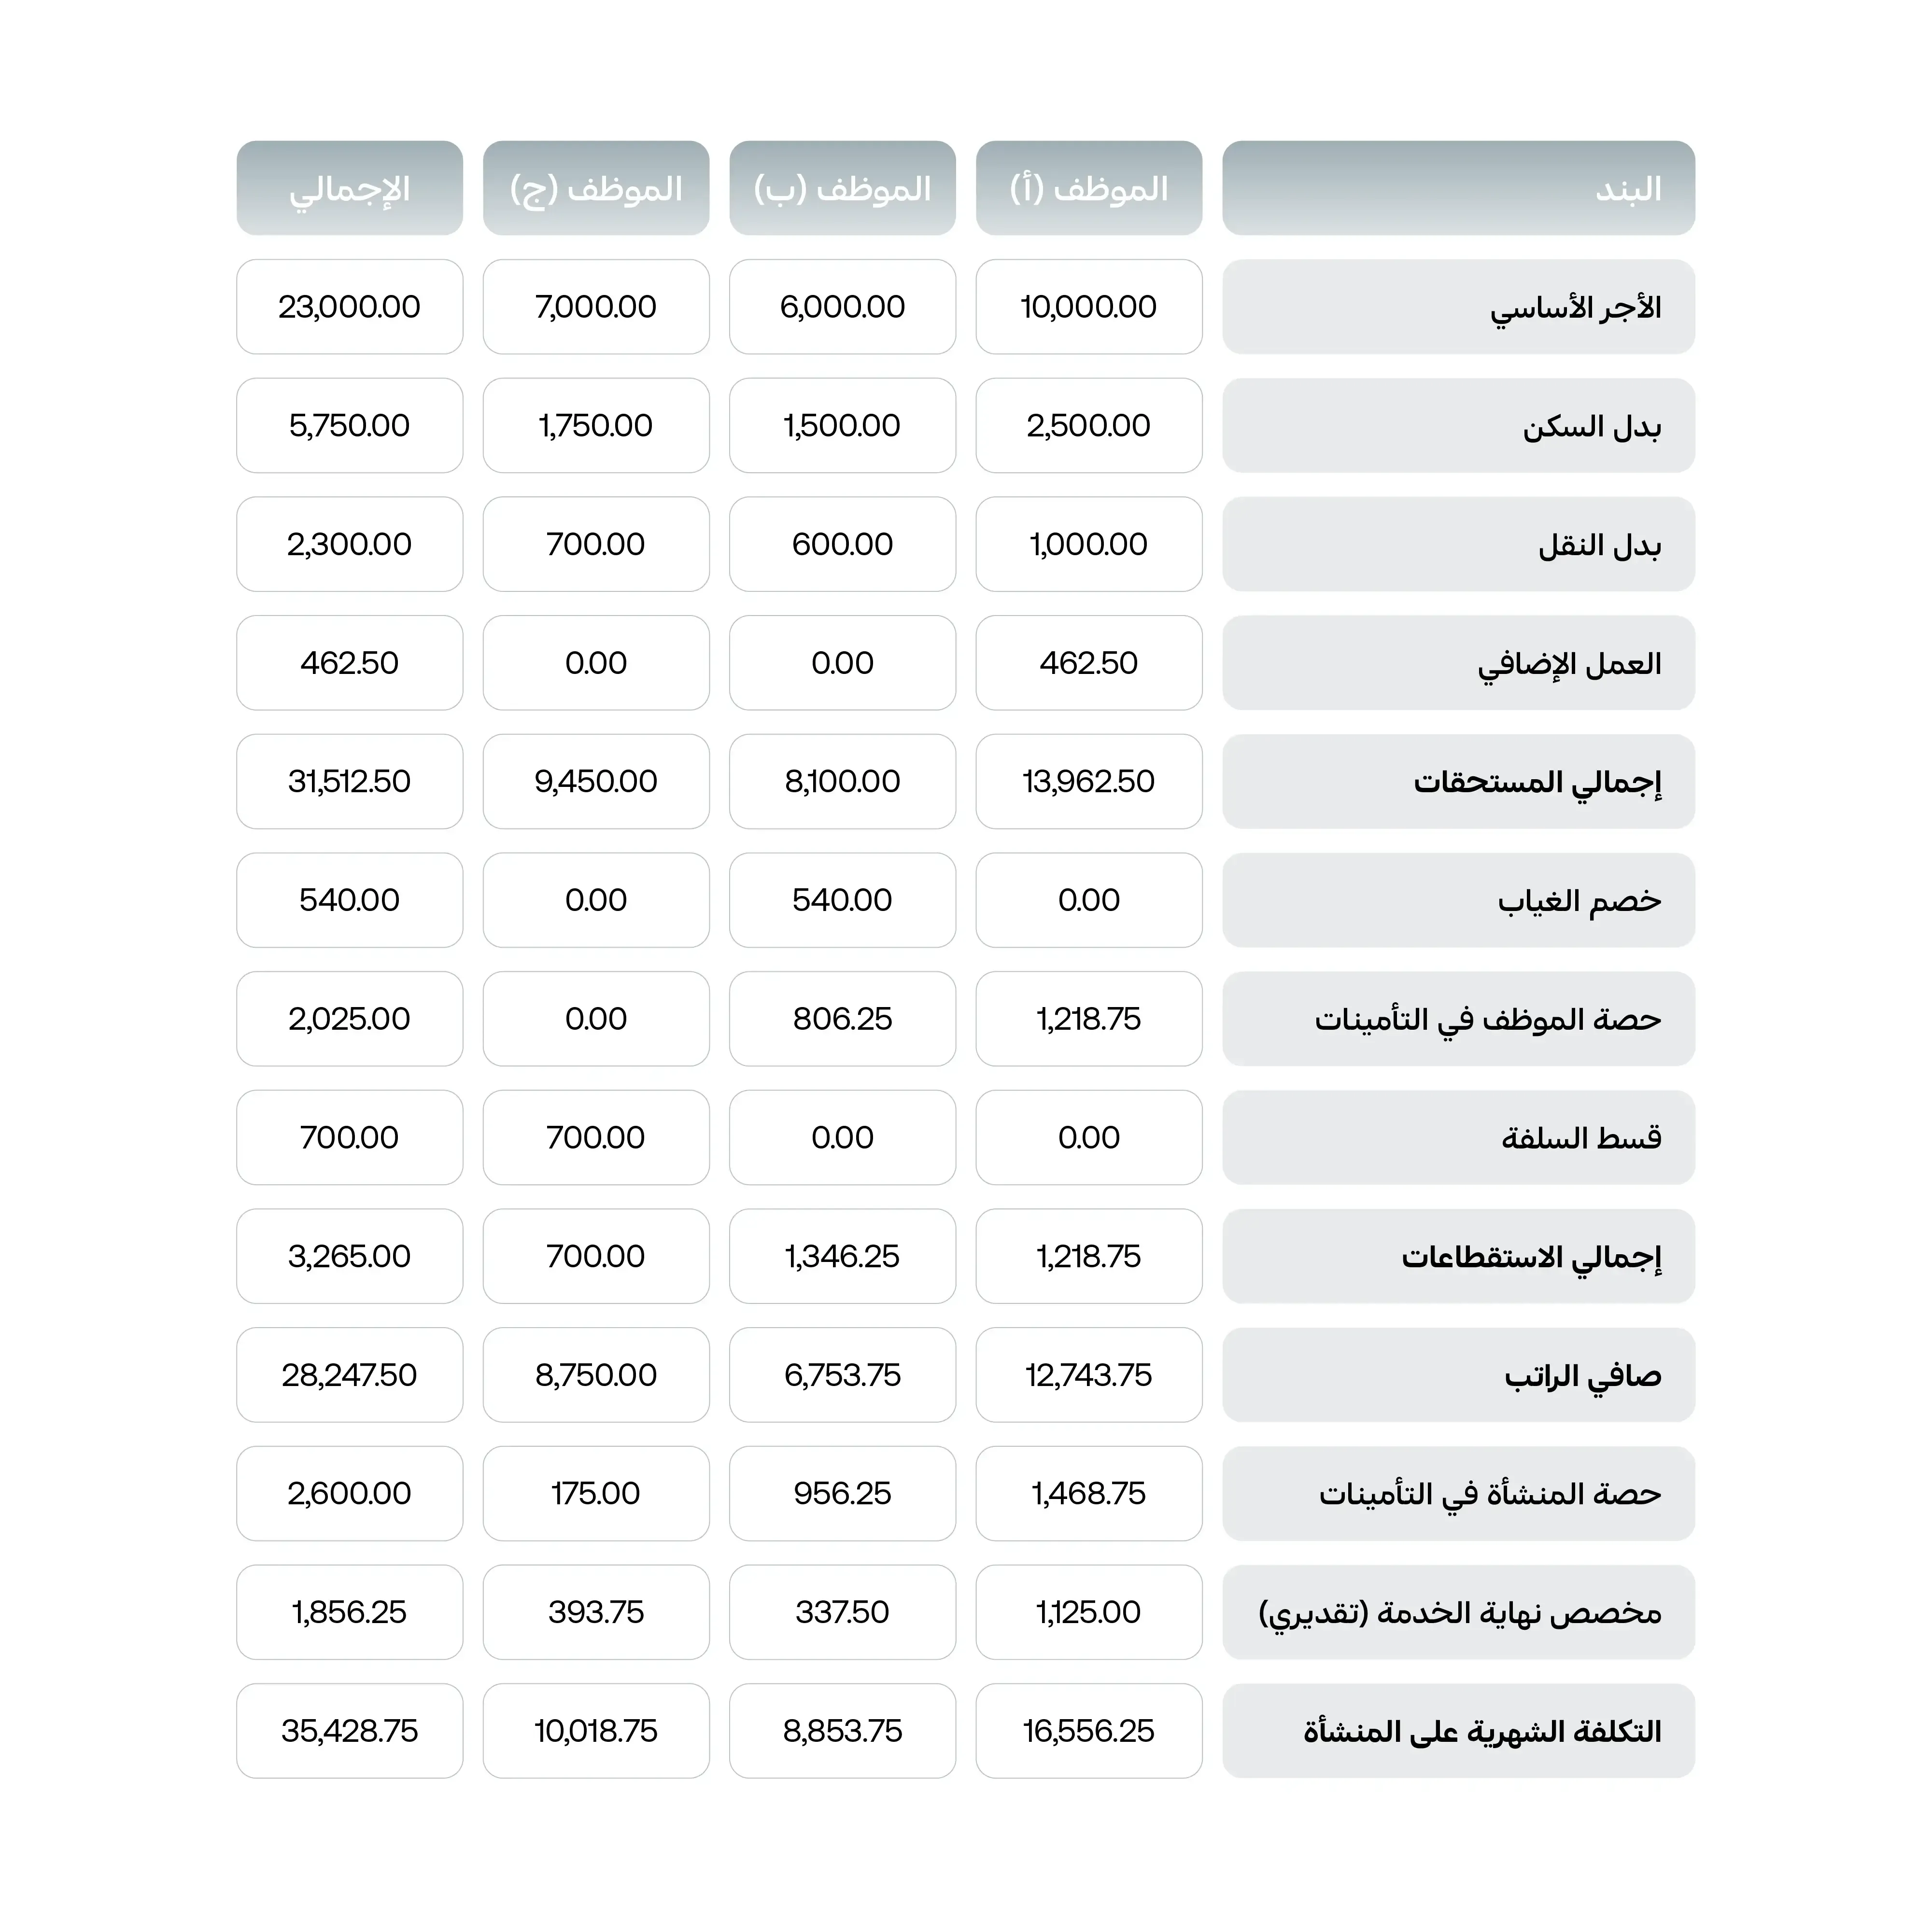
نموذج مسير رواتب محسوب لشهر أكتوبر 2026
جميع المبالغ بالريال السعودي:
كيف احتُسبت رواتب الموظفين الثلاثة؟
الموظف (أ): سعودي على نسب التأمينات السابقة
أجره الخاضع للاشتراك 12,500 ريال (الأساسي والسكن دون النقل). وبما أن له اشتراكًا سابقًا، تنطبق عليه النسب السابقة: حصته 9.75% أي 1,218.75 ريالًا، وحصة المنشأة 11.75% أي 1,468.75 ريالًا. ويبلغ مقابل ساعته الإضافية نحو 77.08 ريالًا (56.25 ريالًا أجر الساعة الفعلي، ونحو 20.83 ريالًا تمثل نصف أجر الساعة الأساسي)، فيستحق 462.50 ريالًا عن الساعات الست. صافي راتبه = 13,962.50 − 1,218.75 = 12,743.75 ريالًا.
الموظف (ب): سعودي مشترك لأول مرة في التأمينات
تنطبق عليه نسبة يوليو 2026 للمشتركين لأول مرة من وعاء قدره 7,500 ريال: حصته 10.75% أي 806.25 ريالًا، وحصة المنشأة 12.75% أي 956.25 ريالًا. وأجر يومه 8,100 ÷ 30 = 270 ريالًا، فيُخصم 540 ريالًا عن يومي الغياب. ولا يُخفّض خصم الغياب وحده اشتراك التأمينات تلقائيًا، لأن الاشتراك يُحسب على الأجر الخاضع للاشتراك المسجل في التأمينات. صافي راتبه = 8,100 − 540 − 806.25 = 6,753.75 ريالًا. ويبلغ مجموع استقطاعاته 1,346.25 ريالًا، أي نحو 22.4% من أجره الأساسي، وهي نسبة أقل بكثير من مؤشر 50% الذي تراقبه مدد.
الموظف (ج): غير سعودي يسدد سلفة
لا يُقتطع منه شيء للتأمينات، وتدفع المنشأة عنه 2% من 8,750 ريالًا، أي 175 ريالًا لفرع الأخطار المهنية. وقسط السلفة البالغ 700 ريال أقل من سقف 10% من أجره الفعلي (945 ريالًا). صافي راتبه = 9,450 − 700 = 8,750 ريالًا.
ما المبالغ التي يجب صرفها وسدادها بعد اعتماد المسير؟
ينتج عن مسير أكتوبر ثلاثة مبالغ يجب التمييز بينها:
وتبلغ التكلفة الكاملة على المنشأة 35,428.75 ريالًا، أي أعلى من إجمالي المستحقات قبل خصم الغياب (31,512.50 ريالًا) بنحو 12.4%. وهذا الفرق يغيب عن الميزانيات التي تُبنى على «إجمالي الرواتب» وحده.
كيف تظهر بيانات المسير في ملف حماية الأجور؟
لا يُرفع المسير الداخلي كما هو إلى منصة مدد، بل تُنقل بياناته إلى حقول ملف حماية الأجور. وهذا ما يظهر به الموظف (أ):
فإذا وضعت النقل والعمل الإضافي في عمودين منفصلين في المسير، فاحرص على جمعهما في خانة «البدلات الأخرى» في ملف مدد، حتى يساوي الصافي ما حُوِّل فعليًا إلى حساب الموظف.
كيف تُسجّل رواتب أكتوبر في القيد المحاسبي؟
بعد اعتماد المسير يُثبت مصروف الرواتب والالتزامات المرتبطة به. وهذا قيد استحقاق مسير أكتوبر بتاريخ 31 أكتوبر 2026:
وفي يوم الصرف يُقفل حساب الرواتب المستحقة مقابل البنك بمبلغ 28,247.50 ريالًا، وعند سداد فاتورة التأمينات يُقفل حساب الاشتراكات المستحقة بمبلغ 4,625 ريالًا. ومن الأخطاء الشائعة إسقاط حصة المنشأة في التأمينات، فتظهر تكلفة الرواتب والتزاماتها أقل من حقيقتها.
ومخصص نهاية الخدمة في هذا المثال تقديري. أما المنشآت التي تُعد قوائمها وفق المعايير الدولية، فتقيس هذا الالتزام وفق معيار المحاسبة الدولي 19، وقد يتطلب ذلك تقييمًا اكتواريًا بالتنسيق مع المراجع الخارجي.
ما الأعمدة التي يجب أن يحتويها نموذج مسير رواتب Excel؟
نظّم النموذج في مجموعات واضحة، حتى تفصل بيانات الموظف عن المستحقات والاستقطاعات وتكاليف المنشأة:
اربط الأعمدة بمعادلات واضحة حتى تُعاد النتائج تلقائيًا عند تغيير أي بند. واجعل فئة التأمينات عمودًا مستقلًا تُبنى عليه النسبة، بدل تطبيق نسبة واحدة على جميع السعوديين.
متى لا يعود Excel كافيًا لإدارة مسير الرواتب؟
يناسب Excel المنشأة الصغيرة ذات الرواتب المستقرة. لكن الاعتماد عليه يصبح أصعب عندما:
- تدير المنشأة أكثر من مسير أو أكثر من سجل تجاري.
- تُنقل بيانات الحضور يدويًا من جهاز البصمة إلى الجدول.
- يعدّل أكثر من شخص الملف نفسه دون سجل واضح للتغييرات.
- تضم المنشأة موظفين من فئات تأمينية مختلفة تتغير نسب بعضها في يوليو من كل عام.
- يُعاد بناء ملف حماية الأجور يدويًا كل شهر، وتتكرر أخطاء البيانات أو رفض بعض السجلات.
- تستغرق المراجعة وقتًا أطول من الاحتساب نفسه.
وإذا واصلت استخدام Excel، فاحمِ الخلايا التي تحتوي على المعادلات من التعديل، واحفظ نسخة مستقلة لكل شهر لا تُعدَّل بعد الاعتماد، وطبّق قائمة الفحوص الاثني عشر قبل كل اعتماد.
كيف يساعدك نظام جسر في إدارة مسير الرواتب؟
معظم الأخطاء في مسيرات الرواتب لا تنتج عن الحساب نفسه، بل عن نقل البيانات بين الملفات والأنظمة؛ لذا يجمع نظام جسر بيانات الموظفين والحضور والعمل الإضافي والعقود في مكان واحد، ثم يحسب مسير الرواتب وفق نظام العمل السعودي، وهذه أبرز ميزات مسير الرواتب في جسر:
- مسيرات مخصصة لكل فئة: يمكنك إنشاء مجموعات رواتب بحسب طبيعة الأجر أو المشروع أو الجنسية أو المنشأة، ويمكنك فصل مسير السعوديين عن مسير المقيمين وإدارة أكثر من منشأة من حساب واحد.
- احتساب متوافق مع الأنظمة: يحسب النظام العمل الإضافي والإجازات واشتراكات التأمينات وساند ومكافأة نهاية الخدمة آليًا، ويطبّق تحديثات نظام العمل عند صدورها تلقائيًا.
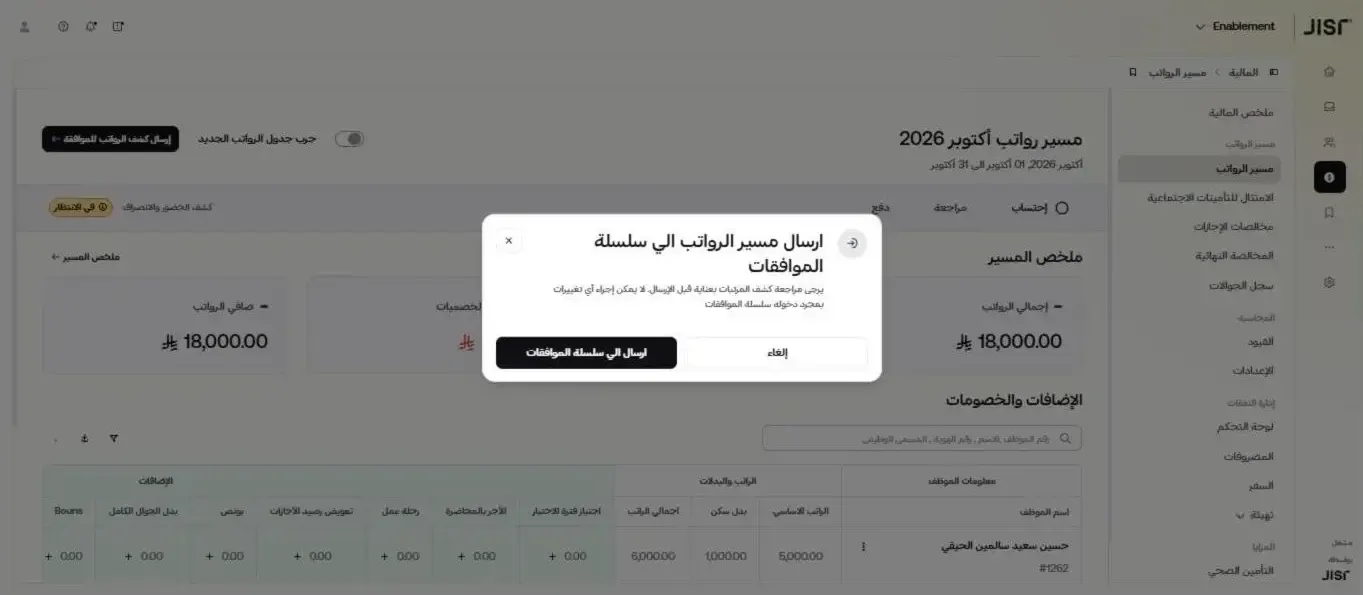
- مراجعة واعتماد قبل الصرف: يمر مسير الرواتب بسلسلة موافقات يحددها فريقك، يراجع كل معتمد المسير من خلال عرض الجدول أو الملخص، ويمكنه تصديره إلى Excel أو PDF.
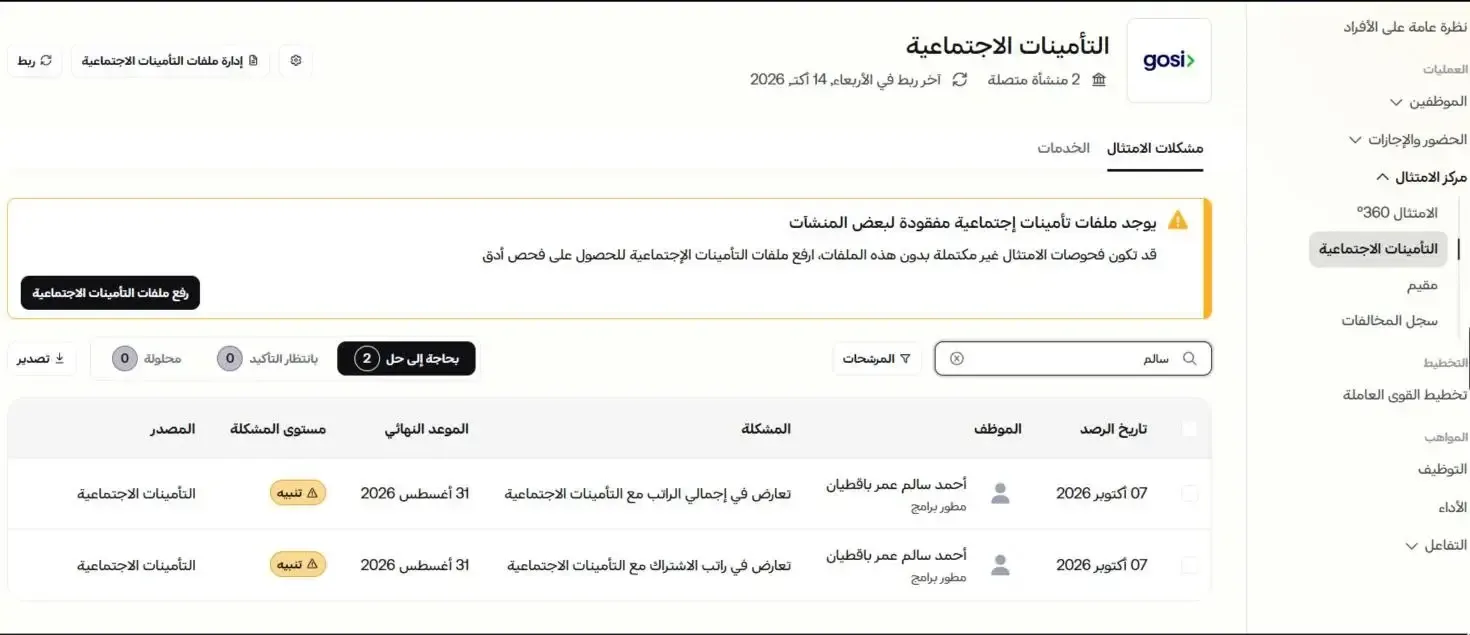
- متابعة الامتثال مع التأمينات: يرتبط جسر بالتأمينات الاجتماعية ومنصة حماية الأجور، ويكشف الاختلافات قبل الصرف، مثلًا عند اختلاف راتب الموظف في المسير عن أجره المسجل في التأمينات.
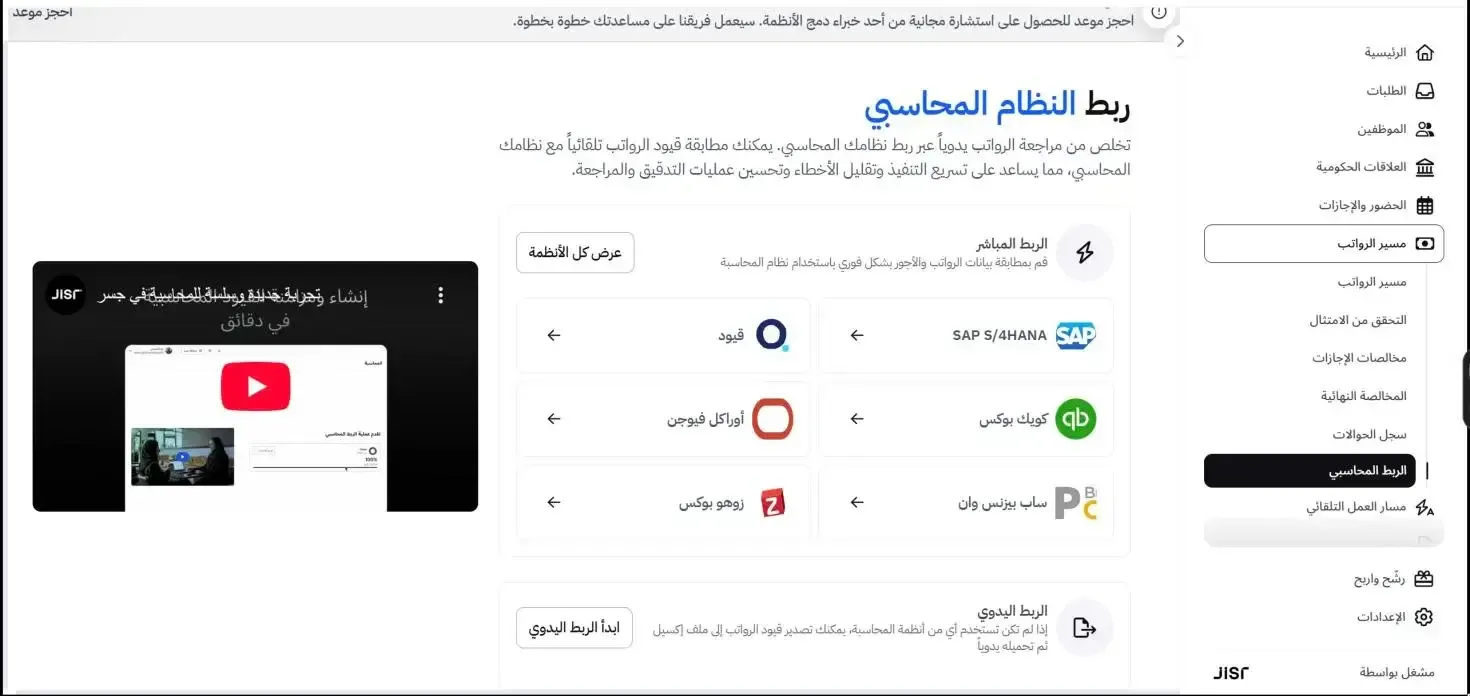
- ربط محاسبي مباشر: تنتقل قيود الرواتب إلى نظامك المحاسبي أو نظام ERP دون الحاجة إلى إدخالها يدويًا.
- خدمة ذاتية للموظفين: يطّلع الموظف على تفاصيل راتبه ومواعيد صرفها وسجلاته بدون الحاجة إلى التواصل أو المراجعة مع الإدارة في كل مرة.
أخيرًا، وقبل مسير رواتب الشهر القادم.. من أين تبدأ؟
لا يكفي أن تكون معادلات مسير الرواتب صحيحة، يجب أيضًا أن تتسق بياناته مع عقد الموظف في قوى، وأجره الخاضع للاشتراك في التأمينات الاجتماعية، وملف حماية الأجور في مُدد، والتحويل البنكي الفعلي، وكلما تأخرت المطابقة إلى ما بعد الصرف، أصبح التصحيح أصعب وأكثر تكلفة.
الهدف أن يصبح اعتماد مسير الرواتب تأكيدًا لصحة الحسابات والبيانات، وليس بداية اكتشاف الأخطاء وتصحيحها.
عرض منشآت الحصري
خصم 72% على اشتراك جسر
عرض منشآت الحصري
خصم 72% على اشتراك جسر
أسئلة شائعة عن مسير الرواتب
يُصرف الأجر الشهري مرة واحدة في الشهر، بالريال السعودي وفي حساب الموظف البنكي، وفق المادة 90 من نظام العمل، ويُحدد يوم الصرف في عقد العمل الموثق على قوى. وبعد الاستحقاق، ترفع المنشأة ملف حماية الأجور على مُدد خلال 30 يومًا.
نعم، يجب رفع ملف حماية الأجور المستخرج من المسير، وليس جدول المسير الداخلي بكل أعمدته. ويُرفع الملف خلال 30 يومًا من تاريخ استحقاق الأجر. ويجب أن يتوافق صافي الأجر في الملف مع تفاصيل المستحقات والاستقطاعات والمبلغ المحوّل إلى الموظف.
لا، لا تُفرض ضريبة دخل شخصية على رواتب الموظفين في السعودية، سواء كانوا سعوديين أم غير سعوديين. ومن الاستقطاعات الشهرية الإلزامية حصة الموظف السعودي في التأمينات الاجتماعية، وتبلغ 9.75% أو 10.75% بحسب فئة اشتراكه في أكتوبر 2026. أما الخصومات الأخرى فتخضع لأحكام نظام العمل.
لا، تُحسب على الأجر الخاضع للاشتراك، الذي يشمل الأساسي وبدل السكن، مع مراعاة العمولات ونسب المبيعات، وبحد أعلى 45,000 ريال شهريًا. ولا يدخل بدل النقل أو العمل الإضافي في الوعاء. فإذا بلغ إجمالي الراتب 13,500 ريال، منه 1,000 ريال بدل نقل، وكان الباقي خاضعًا للاشتراك، فيُحسب الاشتراك على 12,500 ريال.
تعتمد النسبة على سجل اشتراكه، لا تاريخ تعيينه في منشأتك. فالمشترك لأول مرة بعد 3 يوليو 2024 يخضع، من يوليو 2026 إلى يونيو 2027، لنسبة 10.75% على الموظف و12.75% على المنشأة. وتزيد نصف نقطة لكل طرف كل يوليو حتى 2028. أما صاحب الاشتراك السابق فتبلغ حصته 9.75% وحصة المنشأة 11.75%.
اضرب الأجر الشهري في أيام الاستحقاق، واقسمه على أيام الشهر وفق الطريقة المعتمدة. فموظف أجره 10,800 ريال وباشر في 15 أكتوبر يستحق 5,922.58 ريالًا بالأيام التقويمية (17 من 31)، أو 5,760 ريالًا بطريقة الشهر الثابت (16 من 30). ويجب تطبيق طريقة متسقة مع العقد والأحكام النظامية.
إذا لم تُصرف الرواتب، صحّح المسير وأعد اعتماده وإنشاء ملف البنك. وإذا صُرفت، سدّد أي نقص بدفعة تصحيحية موثقة. أما المبلغ الزائد، فحدد طريقة استرداد مشروعة، مع الحصول على موافقة كتابية عند لزومها ومراعاة حدود الاستقطاع. ثم وثّق سبب الخطأ لمنع تكراره.
تُصرف رواتب موظفي الدولة وفق المواعيد التي تعلنها وزارة المالية عبر قنواتها الرسمية. ويختلف ذلك عن القطاع الخاص، حيث يُحدد موعد صرف الراتب في عقد العمل. ويتناول هذا الدليل مسير الرواتب في منشآت القطاع الخاص.
المدونات ذات الصلة
 الإدارة المالية والرواتب
أثر التحولات الاقتصادية على سوق العمل السعودي مع خالد الحربي
الإدارة المالية والرواتبنظام إدارة الرواتب في الشركات السعودية: دليل شامل
الإدارة المالية والرواتبكيف تعزز برامج كشف الرواتب Payroll عملك في الموارد البشرية؟
 الإدارة المالية والرواتب
مسير الرواتب: دليلك الشامل لإدارة أجور الموظفين بفاعلية
 الإدارة المالية والرواتب
الحرب الباردة بين الموارد البشرية والإدارة المالية
 الإدارة المالية والرواتب
إعداد الرواتب Payroll: التحديات والحلول لقسم الموارد البشرية
الإدارة المالية والرواتببرنامج حساب الراتب المتكامل: كيف تعد عليه الرواتب خطوة بخطوة؟
الإدارة المالية والرواتب5 أخطاء شائعة في إدارة النفقات تستنزف ميزانية شركتك
الإدارة المالية والرواتبدليل الرواتب في السعودية لعام 2025 من جسر
الإدارة المالية والرواتب7 خطوات فعّالة لإعداد مسير رواتب عمال منشأتك
الإدارة المالية والرواتب8 أخطاء عند إعداد مسيرة الرواتب مع حلول فعالة لها
الإدارة المالية والرواتبحاسبة الرواتب من جسر: طريقتك المُثلى في حساب رواتب الموظفين
الإدارة المالية والرواتبلماذا يجب أن تتكامل برامج المحاسبة والموارد البشرية معاً؟
 الإدارة المالية والرواتب
الثمن الخفي اللي تدفعه الشركات بسبب إدارة النفقات يدوياً
 الإدارة المالية والرواتب
كيفية إعداد تقارير المصروفات بدقة وسرعة؟
 الإدارة المالية والرواتب
بعيدًا عن النظريات.. كيف تُحقق فعلًا الأتمتة المالية في السعودية؟
 الإدارة المالية والرواتب
كيف يقلل نظام إدارة المصروفات من الاحتيال المالي في شركتك
 الإدارة المالية والرواتب
مصروفات الموظفين على Excel: متى تحتاج إلى الأتمتة؟
الإدارة المالية والرواتبإدارة النفقات: الدليل الشامل للتحكم في مصروفات الشركات وأتمتة الإنفاق 2026
ابق على اطلاع بأحدث اتجاهات وتقنيات ونصائح الموارد البشرية
.هل تبحث عن أحدث الرؤى حول مواضيع الموارد البشرية، مثل التوظيف والأداء والمقاييس وغيرها؟ تلقَّ أحدث الرؤى لمساعدتك في العثور على موظفيك وتدريبهم وتطويرهم والاحتفاظ بهم في بريدك الإلكتروني الآن